Nuevo pago del IVA al 7%: entre la oportunidad y la cautela
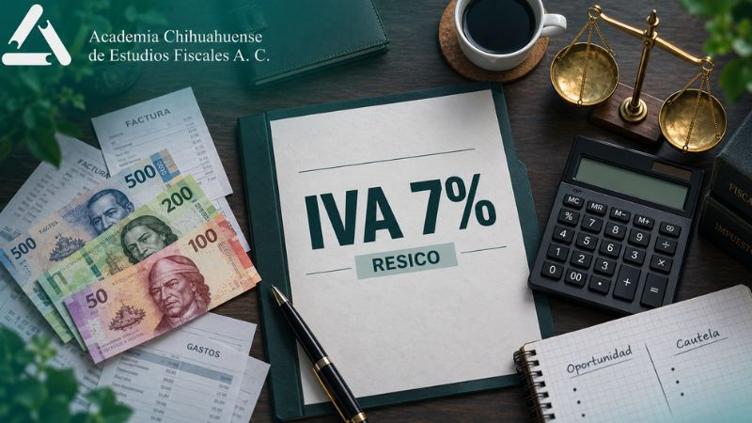
* El 7% de IVA no viene solo
* Quiénes podrían aplicarlo
* Menor tasa, pero sin acreditamiento
* RESICO ante la opción del 7%
Por: Redacción 19 Septiembre 2026 07:27


Por Ángel Noé de la Rocha Caro
El 9 de septiembre del presente año, después de escuchar la noticia en la Mañanera del Pueblo, Guillermo, un importante empresario, llegó corriendo al despacho de un fiscalista. Entró sonriente, prácticamente sin poder contener la emoción. Desde hacía varios años se dedicaba a la a fabricación de muebles de madera y conocía perfectamente la importancia que tenía el impuesto al valor agregado (IVA) en las operaciones de su negocio.
—¡Contador! —dijo apenas tomó asiento—. Creo que por fin ahora sí nos llegó una buena noticia. ¡En 2027 voy a pagar solamente el 7% de IVA!
El fiscalista sonrió y le pidió que no se apresurara.
En qué consiste la propuesta del 7% de IVA
Primero tenemos que aclarar algo muy importante dijo el fiscalista: La propuesta del Gobierno Federal no es reducir el IVA general del 16% al 7%. Incluso no se plantea como una modificación a la Ley del IVA, sino que la propuesta se encuentra en el artículo 25, fracción XVIII, de la Iniciativa de Ley de Ingresos de la Federación para el Ejercicio Fiscal de 2027.
—Explíqueme entonces cómo funcionaría —pidió Guillermo.
—En términos sencillos, — explicó el fiscalista— determinados contribuyentes que tributan en el Régimen Simplificado de Confianza, RESICO, tanto personas físicas como personas morales, de aprobarse la iniciativa, podrán ejercer una opción para determinar el IVA aplicando una tasa del 7% sobre el valor de los actos o actividades gravados efectivamente cobrados.
Guillermo sonrió nuevamente.
—Entonces sí era cierto lo que leí y escuché.
—Parcialmente, porque aún hay algo más importante que tienes que conocer, el 7% no viene solo —contestó el fiscalista—.
—¿Qué cosa?
El requisito que puede cambiar la decisión: no hay acreditamiento
—Si eliges esta opción, la propuesta establece que no podrás acreditar el IVA que te hayan trasladado tus proveedores ni el IVA que hayas pagado en importaciones.
Guillermo dejó de sonreír por un momento, pues conocía perfectamente el funcionamiento de su negocio.
—Entonces ya no podré acreditar el IVA de mis gastos, como la compra de insumos, pagos de fletes, servicios de almacenamiento, combustible, maquinaria, reparaciones y, en algunos casos, mercancía proveniente del extranjero.
Guillermo comenzó a hacer cuentas mentalmente y exclamó:
—Ahora entiendo, el hecho de pagar 7% no significa necesariamente que mi impuesto final vaya a ser menor.
La conversación comenzaba a ser muy diferente de aquella noticia que Guillermo había escuchado.
¿A quién está dirigida la propuesta?
El fiscalista tomó una hoja y comenzó a explicarle.
—La propuesta está dirigida a contribuyentes que tributan en el Régimen Simplificado de Confianza, RESICO, tanto personas físicas como personas morales, siempre que cumplan las condiciones correspondientes, incluso se propone ampliar el límite de ingresos para permanecer en ese régimen, pasando de $3.5 a $5 millones para personas físicas y de $30 millones a $50 millones para personas morales.
Esto es importante para ti, Guillermo, y para cualquier otra persona física o moral, micro, pequeña o mediana empresa, porque debe realizarse un análisis de cada situación particular, para determinar si les resulta aplicable la opción del 7% y, en su caso, para verificar si realmente les beneficia.
Guillermo cambia su entusiasmo por prudencia
Guillermo se recargó en su silla y empezó a ver el 7% de otra manera, cuando llegó al despacho estaba convencido de que había encontrado una reducción general del IVA. Ahora entendía que la realidad era mucho más compleja, que necesitaría hacer un análisis a fondo de sus datos reales, para determinar si esa propuesta de reforma le resultaba aplicable y representaba una verdadera oportunidad o si debía analizarse con prudencia.
—Entonces, —exclamó Guillermo—, si entiendo bien, no puedo decir que “en 2027 el IVA será del 7%”.
—Exactamente. Esa afirmación sería incorrecta.
Lo correcto sería decir que la Iniciativa de Ley de Ingresos de la Federación para 2027 propone una opción para determinados contribuyentes de RESICO, mediante la cual podrían determinar el IVA aplicando una tasa del 7% sobre actos o actividades gravados efectivamente cobrados, pero sin acreditar el IVA pagado a proveedores ni el correspondiente a importaciones.
—¿Y todavía falta que la aprueben?
—Así es. El Paquete Económico 2027 fue presentado como iniciativa y todavía está sujeto al proceso legislativo. El contenido puede modificarse antes de su eventual aprobación y publicación.
Guillermo guardó silencio unos segundos. Miró sus números, volvió a mirar al fiscalista, respiró profundamente y al final preguntó:
—¿Y qué hago?
El fiscalista sonrió y le respondió:
—Vamos a capacitarnos en el seminario que organiza la Academia Chihuahuense de Estudios Fiscales.
—¿Y eso cuánto IVA causa?
Ambos soltaron una carcajada.
Más allá de la broma, la historia de Guillermo deja una enseñanza sencilla: una tasa del 7% no significa automáticamente que todos los contribuyentes pagarán menos impuestos. Primero tendría que analizarse si el contribuyente se encuentra en el supuesto de aplicarla y, en su caso, si le conviene hacerlo, lo cual dependerá de cada negocio, de sus compras, del IVA que normalmente pueda acreditar, de sus operaciones y, por supuesto, de que cumpla con los requisitos establecidos en la propuesta.
“RADAR FISCAL 2027. PANORAMA FISCAL, DE COMERCIO EXTERIOR Y DE SEGURIDAD SOCIAL.”
Lo más recomendable es conocer a fondo las modificaciones que plantea el Paquete Económico 2027, las reformas en materia de IMSS y de comercio exterior y analizar cómo podrían impactar a cada contribuyente.
Y precisamente para conocer, analizar y entender estos cambios, la Academia Chihuahuense de Estudios Fiscales llevará a cabo el próximo 24 de septiembre de 2026 la capacitación “RADAR FISCAL 2027. PANORAMA FISCAL, DE COMERCIO EXTERIOR Y DE SEGURIDAD SOCIAL”, un seminario diseñado para empresarios, estudiantes, profesionistas y público en general, en el que especialistas abordarán los principales temas fiscales, de seguridad social y aduaneros que podrían marcar el rumbo del próximo ejercicio.
Puedes adquirir tus boletos en la siguiente página: https://dontickete.site/achef
Una oportunidad para pasar de los rumores y los titulares a un análisis serio y práctico de lo que viene, porque en materia fiscal, como bien aprendió Guillermo, no todo lo que brilla es ahorro.
Artículo elaborado por el Lic. y M.I. Ángel Noé De La Rocha Caro, integrante de la Academia Chihuahuense de Estudios Fiscales, A.C., y representa su opinión.
Encuesta
Encuesta actualizada a las 08:47
Tu voto se registró correctamente.